Como aumentar o rating no banco: aprenda agora mesmo
Para aumentar o score, o caminho é pagar contas e faturas em dia, quitar ou negociar dívidas, manter o CPF atualizado nos birôs e usar o crédito de forma responsável. O score mede o histórico de pagamento, então a pontuação sobe gradualmente conforme novos registros positivos substituem os negativos, sem fórmula mágica nem aumento instantâneo.
Essa nota acompanha quem pede um cartão, tenta financiar um imóvel ou precisa de um empréstimo. Ela influencia o limite oferecido, os juros cobrados e até o prazo que a instituição aceita parcelar.
A boa notícia é que a pontuação reflete o momento atual, e não uma condenação permanente. Quem já teve o nome negativado consegue recuperar a nota conforme os novos registros vão entrando.
Neste artigo, você encontra o passo a passo para melhorar a pontuação, o peso de cada fator no cálculo, a diferença entre score e rating bancário e o tempo que costuma levar até os resultados aparecerem.
Como aumentar o score no banco?
Para aumentar o score, é importante considerar tanto a pontuação calculada pelos birôs de crédito quanto o relacionamento com a instituição financeira. Isso porque bancos e financeiras podem utilizar diferentes informações para avaliar o risco antes de conceder crédito.
Não existe uma fórmula para aumentar o score rápido ou garantir uma pontuação específica. O resultado depende do histórico de cada consumidor e das informações disponíveis para análise.
Confira algumas atitudes que podem ajudar:
1. Consulte seu score e entenda sua situação financeira
O primeiro passo é conhecer a situação atual. Consultar o próprio score permite verificar a pontuação e identificar informações que podem estar influenciando a análise de crédito.
Também vale conferir:
- se existem dívidas ou registros negativos vinculados ao CPF;
- se os dados cadastrais estão atualizados;
- quais fatores são apontados pelo birô como relevantes para a pontuação.
A partir desse diagnóstico, fica mais fácil entender quais aspectos da vida financeira precisam de atenção.
2. Coloque as contas em dia
O compromisso com os pagamentos é o fator de maior peso no cálculo do score, respondendo por cerca de 29% da pontuação na metodologia da Serasa. Nenhuma outra atitude devolve tanto resultado quanto essa.
O que muitas pessoas não sabem é que a avaliação vai além de empréstimo e cartão. Entram na conta os compromissos do dia a dia.
- fatura do cartão de crédito
- conta de luz, água, gás e telefone
- parcelamento feito em loja ou carnê
- prestação de financiamento e consórcio
O valor da conta importa menos do que a regularidade. Um boleto pequeno pago com atraso pesa mais no histórico do que uma prestação alta paga sempre na data. Para quem tem dificuldade com as datas, duas saídas funcionam bem. Programar o débito automático das contas fixas tira o assunto da memória, e concentrar os vencimentos logo após o dia do recebimento diminui o risco de o dinheiro acabar antes.
3. Negocie e quite as dívidas negativadas
Quem possui dívidas negativadas pode começar pela negociação dessas pendências. Regularizar os débitos contribui para atualizar a situação do CPF e reduzir a presença de informações negativas no histórico.
Antes de fechar um acordo, porém, é importante verificar se as parcelas realmente cabem no orçamento. Assumir uma negociação que não poderá ser mantida pode gerar novos atrasos e dificultar a organização financeira.
4. Mantenha o Cadastro Positivo e seus dados atualizados
O Cadastro Positivo reúne informações sobre o histórico de pagamentos e pode ajudar as empresas a conhecer melhor o comportamento financeiro do consumidor.
Também é importante manter os dados cadastrais atualizados nos birôs de crédito. Informações corretas de contato e identificação contribuem para que o cadastro reflita melhor a situação atual do consumidor.
5. Use o crédito com responsabilidade
Não usar crédito nenhum também atrapalha a pontuação. Sem contratos e sem faturas, o birô fica sem informação para avaliar seu comportamento, e a nota tende a ficar estacionada em faixas intermediárias.
O que constrói pontuação é o uso equilibrado, e ele aparece em alguns sinais concretos.
- utilizar apenas parte do limite disponível, em vez de encostar no teto todo mês
- pagar o valor integral da fatura sempre que possível
- evitar o rotativo do cartão e o cheque especial como recurso frequente
- manter as parcelas dentro de uma fatia da renda que ainda deixe folga
O ponto de atenção mora no comprometimento da renda. Quando as prestações consomem boa parte do que entra, qualquer imprevisto vira atraso, e o atraso desfaz meses de esforço.
6. Evite solicitar crédito demais em pouco tempo
Fazer várias solicitações de crédito em um período curto pode ser considerado pelas empresas durante a análise do perfil financeiro.
Por isso, antes de solicitar um cartão, empréstimo ou financiamento, vale comparar as condições disponíveis e avaliar se o novo compromisso realmente faz sentido para o orçamento.
Também é importante diferenciar uma simples simulação de uma solicitação formal de crédito, já que nem toda consulta tem o mesmo efeito sobre a análise do consumidor.
7. Organize o orçamento antes de buscar novo crédito
Antes de contratar qualquer coisa, coloque no papel quanto entra e quanto sai por mês, incluindo as parcelas já assumidas e as despesas que variam, como mercado e transporte.
A conta que importa é o que sobra depois de tudo. Se a prestação do crédito novo ocupa quase toda essa folga, o compromisso vira risco de atraso já no primeiro imprevisto.
Uma forma simples de testar antes de assumir é separar o valor da parcela por dois ou três meses seguidos, sem contratar nada. Se o dinheiro sobrou nesse período, o orçamento aguenta.
Esse cuidado é o que sustenta todo o resto. De nada adianta quitar dívidas e pagar tudo em dia por seis meses se o crédito seguinte for grande demais para o seu bolso.
O que é rating bancário e por que ele é importante?
O rating bancário ajuda a instituição a entender se você é alguém que costuma pagar as contas no prazo, se já se enrolou com dívidas ou se consegue manter as finanças em ordem. Com base nisso, o banco decide se pode liberar crédito, aumentar seu limite ou oferecer condições melhores de pagamento. É por isso que essa nota pesa tanto na hora de pedir um empréstimo ou financiar algo importante.
Diferença entre rating bancário e score de crédito
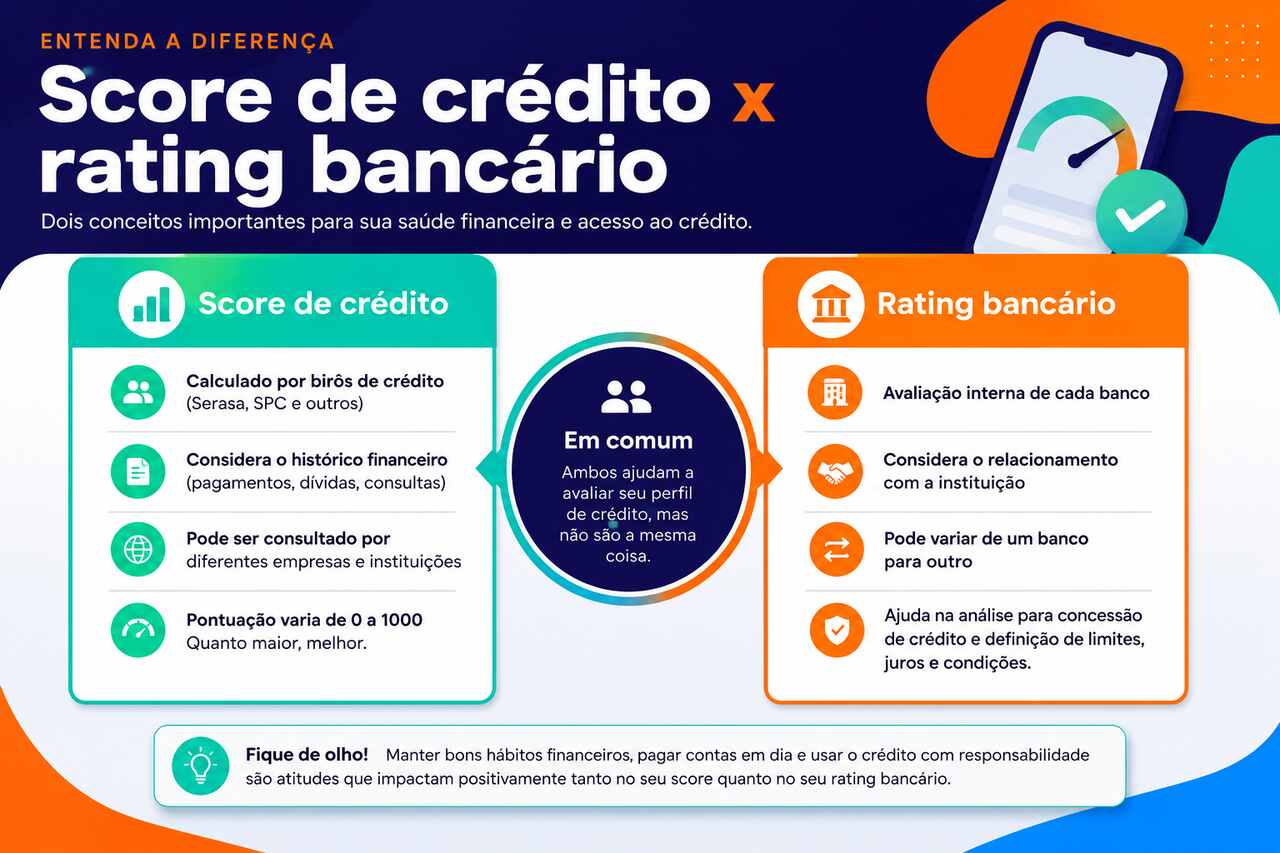
Muita gente confunde rating bancário com score de crédito, mas cada um tem seu papel e sua lógica. O score de crédito é uma pontuação calculada por birôs de crédito, como Serasa ou SPC, que avaliam seu histórico de pagamento, dívidas vencidas e frequência de compras no nome.
Ele vai de 0 a 1000 e é usado por bancos, lojas e financeiras para entender se você representa risco ou não na hora de emprestar dinheiro. Já o rating bancário é uma análise feita internamente por cada banco com base no seu comportamento com aquela instituição.
O banco observa como você movimenta sua conta, se paga as parcelas em dia, se já ficou no vermelho, se usa o limite com frequência e até se tem investimentos.
Serasa Score e SPC Score são a mesma coisa?
O Serasa Score e o SPC Score não são a mesma coisa. São duas pontuações diferentes, calculadas por birôs de crédito distintos, cada um com a própria base de dados e a própria metodologia de cálculo.
Por isso, encontrar números diferentes ao consultar os dois é esperado e não indica erro em nenhum deles. A mesma pessoa pode ter uma pontuação mais alta em um birô e mais baixa no outro, dependendo de quais empresas reportam informações para cada base.
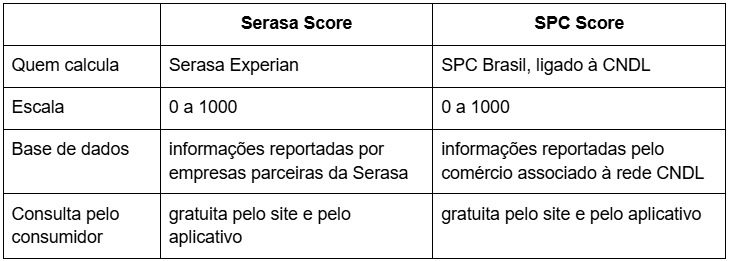
O que fazer com essa diferença é simples. Como cada empresa escolhe qual birô consultar na análise de crédito, vale acompanhar as duas pontuações e manter os dados atualizados nos dois cadastros.
Os hábitos que melhoram uma nota melhoram a outra, porque ambos os cálculos partem do mesmo comportamento financeiro.
Como o rating impacta o acesso a crédito e financiamentos?
O rating bancário funciona como um cartão de visitas silencioso. Quando você pede um empréstimo, financiamento ou aumento de limite, o banco vai direto consultar essa nota antes de tomar qualquer decisão. E é nesse momento que o impacto acontece.
Quanto mais alto for seu rating, maior é a confiança do banco em liberar o crédito e, de quebra, com condições mais amigáveis, como juros menores ou prazos maiores para pagar. Agora, se seu rating estiver baixo, o banco pode travar esse acesso, reduzir limites ou oferecer crédito com taxas mais pesadas.
Isso porque uma nota baixa indica que o banco enxerga risco de inadimplência, mesmo que você esteja na tentativa de se organizar. É uma forma de proteger a instituição, mas, muitas vezes, acaba por limitar justamente quem mais precisa de uma força.
Score baixo, bom ou alto: o que muda no acesso ao crédito
O score vai de 0 a 1000 e indica a probabilidade de o consumidor pagar as contas em dia nos meses seguintes. Quanto mais alta a pontuação, maior a chance de conseguir crédito aprovado e com condições melhores.
O que muda de uma faixa para outra não é apenas o sim ou o não. Muda o tamanho do limite, a taxa de juros oferecida e o prazo que a instituição aceita parcelar.
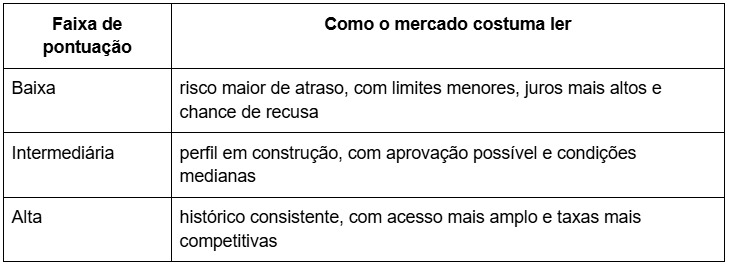
Nenhuma faixa garante aprovação, e essa é a parte que gera mais frustração. O score é apenas um dos dados consultados, então renda declarada, tempo de relacionamento com a instituição e o momento financeiro do consumidor entram na mesma análise.
O contrário também acontece. Uma pontuação intermediária pode ser aprovada em uma empresa que avalia o perfil completo e recusada em outra que trabalha com corte rígido de pontuação.
Como usar o crédito para reconstruir seu histórico
Reconstruir o crédito é usar contratos pequenos e bem pagos para mostrar ao mercado que a situação mudou. A lógica é oposta à de quem busca o maior valor possível, porque aqui o objetivo é gerar registros positivos seguidos, e não resolver uma necessidade grande de uma vez.
O ponto de partida costuma ser um limite baixo, um cartão de entrada ou um crédito de valor reduzido. O tamanho importa menos do que a repetição, já que um único pagamento em dia não muda a pontuação.
Quatro cuidados sustentam esse processo.
- escolher valores que caibam no orçamento mesmo em um mês apertado
- honrar cada vencimento sem depender do último dia útil
- manter o comportamento por alguns meses seguidos, e não por uma ou duas faturas
- evitar assumir várias parcelas ao mesmo tempo enquanto o histórico está sendo formado
O erro mais comum nessa fase é confundir crédito aprovado com crédito necessário. Receber uma oferta não significa que ela cabe no seu mês, e um novo atraso durante a reconstrução costuma custar mais caro do que o problema original.
Conclusão
Aumentar o score é resultado de constância, e não de sorte ou de atalho pago. Pagar em dia responde pela maior fatia do cálculo, resolver o que ficou para trás alivia o peso negativo e pedir crédito com critério evita que o esforço seja desfeito.
Os resultados aparecem no ritmo em que os birôs recebem informações novas, o que costuma levar alguns meses. Esperar mudança de uma semana para outra é o caminho mais curto para a frustração.
Vale lembrar que score e rating bancário são avaliações diferentes e complementares. A pontuação pública abre portas no mercado em geral, enquanto o relacionamento com cada instituição constrói a nota interna daquele banco.
Cuidar dos dois lados amplia as opções disponíveis quando o crédito realmente fizer falta.
FAQ
Ter score alto garante bom rating bancário?
Ter score alto ajuda, mas não garante um bom rating bancário. Os dois caminham lado a lado, mas são coisas diferentes. O score é uma nota pública, calculada por empresas como Serasa e SPC, que analisa seu histórico de pagamentos, dívidas e relacionamento com o mercado em geral.
Ele vai de 0 a 1000 e mostra, de forma ampla, se você tem o hábito de pagar as contas em dia. Já o rating bancário é uma avaliação interna, feita por cada banco, baseada no seu comportamento dentro da instituição.
O banco observa como você movimenta sua conta, se paga o cartão em dia, se costuma usar o limite do cheque especial e até se mantém uma relação constante com os produtos oferecidos. Ou seja, alguém pode ter um score altíssimo, mas se quase não usa a conta ou vive no vermelho com aquele banco, o rating pode acabar sendo baixo.
Quanto tempo leva para melhorar o rating bancário?
A melhora do rating não acontece da noite pro dia, mas também não precisa levar uma eternidade. O tempo exato varia de pessoa para pessoa, porque depende do histórico, dos hábitos financeiros e do relacionamento com o banco. Em geral, mudanças começam a aparecer entre três e seis meses, desde que você adote atitudes consistentes e saudáveis com o seu dinheiro.
Pagar contas em dia, manter o nome limpo, usar o crédito com responsabilidade e movimentar a conta com frequência são ações que mostram evolução. O banco precisa de tempo para observar esse novo comportamento. Ele analisa se você mantém o compromisso ao longo dos meses ou se está só tentando melhorar a nota para conseguir crédito imediato. A constância vale mais do que um acerto isolado.
Posso ter ratings diferentes em bancos diferentes?
Sim, você pode ter ratings diferentes em bancos diferentes e isso é mais comum do que parece. Cada banco avalia seus clientes com base nas informações que tem dentro da própria instituição. Ou seja, o seu comportamento financeiro com o Banco A pode ser muito diferente do que com o Banco B.
Um banco onde você movimenta a conta todo mês, paga o cartão certinho, recebe seu salário e mantém uma relação frequente tende a te enxergar com mais confiança. Já outro banco, onde você quase não tem vínculo ou deixou uma dívida no passado, pode ter uma visão mais cautelosa e, por isso, atribuir um rating mais baixo.
O score aumenta depois que eu pago uma dívida?
O score costuma aumentar depois do pagamento de uma dívida, mas nem sempre de forma imediata. A quitação retira a pendência do histórico e diminui o peso negativo dentro do cálculo da pontuação.
O prazo depende da comunicação entre a empresa credora e o birô de crédito, o que pode levar alguns dias. Quando o pagamento é feito via Pix dentro da plataforma de negociação do próprio birô, a baixa acontece de forma automática e a pontuação pode subir no mesmo momento.
Vale lembrar que a quitação retira o peso da dívida, e a recuperação completa da nota depende dos registros positivos que vierem depois.
Crédito pode ajudar a aumentar o score bancário?
O crédito ajuda a aumentar o score quando é usado com equilíbrio. Cada parcela paga na data gera um registro positivo no histórico consultado pelo mercado, e é justamente esse acúmulo que sustenta a pontuação ao longo do tempo.
Quem nunca contratou nada costuma ter dificuldade parecida com a de quem se atrasou, porque o birô fica sem informação suficiente para avaliar o comportamento.
O efeito se inverte quando as parcelas comprometem boa parte da renda ou quando surgem atrasos. Nesse caso, o mesmo contrato que poderia construir histórico passa a derrubar a nota.
Quanto tempo leva para aumentar o score?
As primeiras mudanças no score costumam entre três e seis meses de hábitos consistentes. Esse prazo existe porque os birôs precisam receber registros novos do mercado para recalcular a pontuação.
Algumas situações geram efeito mais rápido, como a quitação de uma dívida negativada pelo canal do próprio birô, que pode refletir na nota no mesmo dia.
O que sustenta o resultado no longo prazo é a repetição. Uma pontuação construída ao longo de meses resiste bem melhor a um imprevisto do que uma alta pontual.