Como funciona o empréstimo consignado? Regras e cuidados
Entender como funciona o empréstimo consignado é importante para quem busca opções de crédito e deseja organizar melhor as finanças.
Nessa modalidade, as parcelas são descontadas automaticamente do salário ou benefício, o que facilita o pagamento e pode proporcionar taxas de juros mais baixas.
Mesmo com essas vantagens, é essencial conhecer as regras e avaliar como os descontos podem impactar o orçamento mensal.
Neste conteúdo, a gente explica quem pode contratar, como os juros são calculados e quais cuidados ajudam você a fazer uma escolha consciente. Confira!
O que é empréstimo consignado?
O empréstimo consignado é uma modalidade de crédito em que as parcelas são descontadas diretamente do salário, aposentadoria ou pensão de quem contrata.
Como o pagamento acontece automaticamente, existe um risco menor de atraso para a instituição que oferece o crédito.
Isso permite que o consignado tenha, geralmente, taxas de juros mais baixas do que as de um empréstimo pessoal tradicional.
Essa modalidade atende diferentes públicos, como trabalhadores com carteira assinada, servidores públicos, aposentados e pensionistas do INSS.
Como funciona o desconto das parcelas?
No empréstimo consignado, o valor da parcela é descontado pela fonte pagadora antes de o dinheiro chegar à conta de quem contratou.
Por exemplo, se você recebe R$ 2.500 e contrata um empréstimo com parcelas de R$ 300, vai receber R$ 2.200 após o desconto.
No caso de quem tem carteira assinada, o desconto aparece no contracheque. Já para aposentados e pensionistas, ele ocorre no benefício, conforme as regras da modalidade.
Quem pode contratar empréstimo consignado?
O consignado é destinado a pessoas que possuem uma fonte de renda elegível para o desconto automático das parcelas.
Entre os principais públicos estão:
- Trabalhadores CLT: profissionais com vínculo empregatício elegível, conforme as regras do Crédito do Trabalhador.
- Servidores públicos: profissionais que atendem às condições de consignação do órgão responsável.
- Aposentados e pensionistas do INSS: beneficiários que cumprem os requisitos para contratação.
As condições de acesso, taxas, prazos e limites variam conforme o público e a modalidade escolhida.
Por isso, saber como funciona o empréstimo consignado para CLT não significa que as mesmas regras sejam aplicáveis aos beneficiários do INSS, por exemplo.
Diferença entre consignado e empréstimo pessoal
Embora os dois ofereçam acesso a crédito, existem diferenças importantes entre as modalidades.
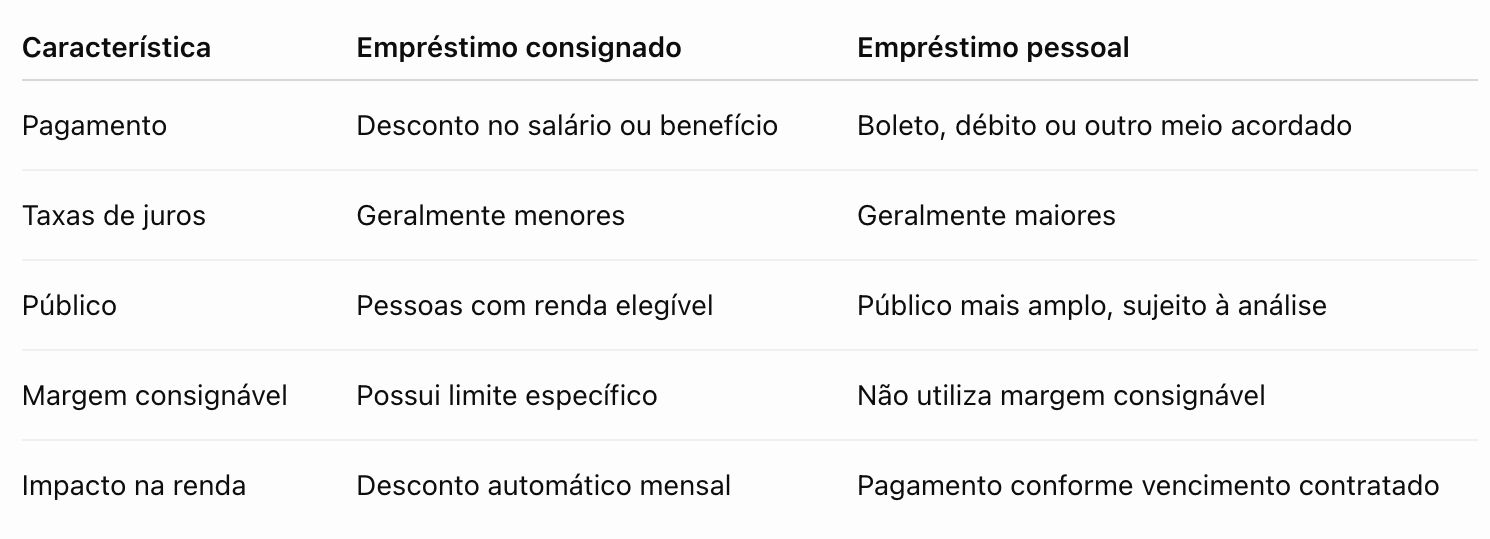
O principal cuidado é comparar o custo total das propostas, e não somente o valor de cada parcela.
Como funciona a margem consignável?
Para entender como funciona o empréstimo consignado, também é importante conhecer a margem consignável.
Ela determina o percentual máximo da renda que pode ser comprometido com as parcelas dessa modalidade.
Esse limite existe para restringir quanto pode ser descontado mensalmente do salário ou benefício.
No Crédito do Trabalhador, destinado a profissionais CLT elegíveis, a margem pode chegar a 35% da remuneração disponível, conforme as regras do programa.
Entretanto, esse percentual não é igual para todas as categorias. Além disso, outros empréstimos já contratados podem reduzir a margem disponível.
Vale lembrar que estar dentro do limite permitido não significa, necessariamente, que a parcela cabe no seu orçamento.
Quais são as vantagens do empréstimo consignado?
O consignado pode apresentar algumas vantagens em relação a outras modalidades de crédito.
Entre elas, podemos destacar:
- Juros geralmente menores: o desconto automático reduz o risco de inadimplência.
- Praticidade no pagamento: as parcelas são descontadas sem a necessidade de pagar boletos todos os meses.
- Previsibilidade: o valor e a quantidade de parcelas são definidos no contrato.
- Possibilidade de prazos maiores: algumas modalidades oferecem períodos mais longos para pagamento.
Essas características podem facilitar o planejamento financeiro, desde que a contratação respeite sua capacidade de pagamento.
Quais cuidados tomar antes de contratar?
Saber como funciona o empréstimo consignado é apenas o primeiro passo. Antes de contratar, a gente recomenda avaliar seu orçamento, comparar as condições disponíveis e conferir o custo total da operação.
Primeiro, observe quanto sobra da sua renda depois das despesas essenciais. Alimentação, moradia, transporte e outras necessidades precisam continuar cabendo no orçamento.
Depois, compare diferentes propostas e observe:
- O Custo Efetivo Total (CET);
- A quantidade e o valor das parcelas;
- O prazo de pagamento;
- O valor total que será pago;
- As condições em caso de mudança de emprego ou renda.
Também vale conferir se existe algum seguro opcional incluído na proposta.
Como são calculados os juros do consignado?
Os juros do empréstimo consignado são calculados considerando fatores como valor contratado, taxa de juros, prazo de pagamento e condições da operação.
De forma geral, quanto maior o prazo, maior pode ser o total de juros pagos, mesmo quando o valor mensal da parcela fica menor.
Por isso, é importante conferir o Custo Efetivo Total (CET), que reúne os juros e outros custos envolvidos na contratação.
A taxa também pode variar conforme a modalidade, a instituição financeira e o perfil de quem solicita o crédito.
É possível antecipar parcelas do empréstimo consignado?
Sim! É possível antecipar o pagamento de parte das parcelas ou quitar integralmente um empréstimo consignado.
A liquidação antecipada garante a redução proporcional dos juros e demais acréscimos futuros aplicáveis, conforme as regras legais.
Isso significa que, ao antecipar pagamentos, você pode reduzir o custo restante da dívida.
Para entender os valores, solicite à instituição responsável o cálculo atualizado da quitação e confira as condições previstas no contrato.
Conclusão
Agora que você sabe como funciona o empréstimo consignado, fica mais fácil avaliar se essa modalidade combina com sua realidade financeira.
O desconto automático pode trazer praticidade e taxas mais acessíveis. Por outro lado, também significa ter uma renda menor disponível durante o período de pagamento.
Por isso, antes de contratar, compare as propostas, confira os juros e escolha parcelas que respeitem seu planejamento financeiro. Assim, você pode aproveitar os benefícios do crédito com mais consciência e tranquilidade.
Perguntas frequentes
Quem está negativado pode fazer empréstimo consignado?
Pode ser possível. Como existe o desconto automático das parcelas, algumas instituições aceitam solicitações de pessoas negativadas. Entretanto, a aprovação depende da análise de crédito e das regras da modalidade.
O empréstimo consignado tem juros menores que o pessoal?
Geralmente, sim. O risco menor de atraso costuma permitir taxas mais baixas. Porém, é importante comparar o CET das propostas para identificar qual opção apresenta o menor custo total.
É possível fazer mais de um empréstimo consignado?
Depende das regras da modalidade e da margem consignável disponível. Mesmo quando é permitida a contratação de mais de um empréstimo, a soma dos descontos deve respeitar os limites aplicáveis.
Posso cancelar um empréstimo consignado depois de contratar?
Depende da modalidade e das condições legais aplicáveis. Geralmente, você pode desistir em até sete dias corridos após receber o dinheiro, caso a contratação tenha sido feita fora de uma agência bancária (como pela internet, aplicativo ou telefone). Basta devolver o valor integral à instituição financeira.