Como saber se um empréstimo online é golpe
Empréstimo online pode ser seguro quando a contratação é feita por uma instituição autorizada pelo Banco Central ou por um correspondente de uma instituição autorizada, utilizando os canais oficiais e com as condições do crédito apresentadas antes da contratação.
O principal sinal de golpe é a cobrança de valor antecipado para liberar o empréstimo. A regra de ouro é simples, nenhuma financeira séria pede antecipação de depósito ou pagamento para liberar crédito.
Veja a seguir os golpes mais comuns, um checklist rápido de alerta e como verificar se uma financeira é confiável antes de contratar.
Quais são os principais golpes de empréstimo online?
Reconhecer um golpe fica mais fácil quando ele aparece descrito como situação real, e não como conceito abstrato.
Os quatro formatos abaixo respondem pela maior parte das fraudes de crédito online hoje.
1. Golpe do depósito ou da taxa antecipada
Esse é o golpe mais comum e o alerta mais importante deste conteúdo. O roteiro costuma seguir sempre a mesma sequência, uma oferta chega, o crédito é "aprovado", surge uma suposta taxa de seguro ou cadastro, a pessoa paga e o empréstimo nunca é liberado.
Nenhuma instituição financeira legítima cobra qualquer valor antecipado para liberar um empréstimo. Se alguém pedir depósito, Pix ou pagamento de taxa antes da liberação do crédito, a chance de golpe é altíssima.
Esse tipo de cobrança costuma vir disfarçado de "seguro de garantia", "taxa de cadastro" ou "liberação de gravame", nomes que soam técnicos o suficiente para parecer legítimos. Qualquer custo de um empréstimo entra descontado do valor liberado ou embutido nas parcelas, e nunca é cobrado à parte, por fora, antes da contratação.
2. Falso funcionário ou falsa central de atendimento
Golpistas costumam se passar por atendentes de instituições conhecidas, entrando em contato por telefone, WhatsApp, SMS ou redes sociais. A abordagem geralmente cria urgência, como se a oferta fosse expirar em poucos minutos.
Ao receber esse tipo de contato, o mais seguro é encerrar a conversa e procurar o canal oficial da instituição por conta própria, sem usar nenhum número ou link enviado pela outra pessoa.
3. Site, aplicativo ou perfil falso
Páginas falsas conseguem copiar nome, logo e identidade visual de instituições reais com bastante precisão, o que dificulta identificar o golpe só de olhar.
Antes de preencher qualquer dado, vale conferir o domínio do site ou o nome exato do aplicativo nas lojas oficiais. Links recebidos por mensagens de desconhecidos não devem ser a porta de entrada para nenhuma contratação.
4. "Empréstimo aprovado" para negativado
Estar negativado não significa que toda oferta de crédito para esse perfil seja golpe, já que existem instituições que realmente analisam esse público de outra forma, como acontece com o empréstimo para negativados.
O que muda de figura é a promessa de aprovação garantida, sem qualquer análise, mediante pagamento antecipado. Essa combinação específica é o sinal mais forte de fraude, independente da instituição citada na oferta.
Instituições legítimas que atendem negativados costumam ser claras sobre o processo, existe uma etapa de análise, mesmo que mais flexível do que a de um banco tradicional, e o valor liberado varia conforme o perfil de cada pessoa. Quando a oferta promete o mesmo valor alto para qualquer perfil, sem qualquer verificação, o sinal de alerta já está dado.
Como saber rapidamente se uma oferta de empréstimo é golpe?
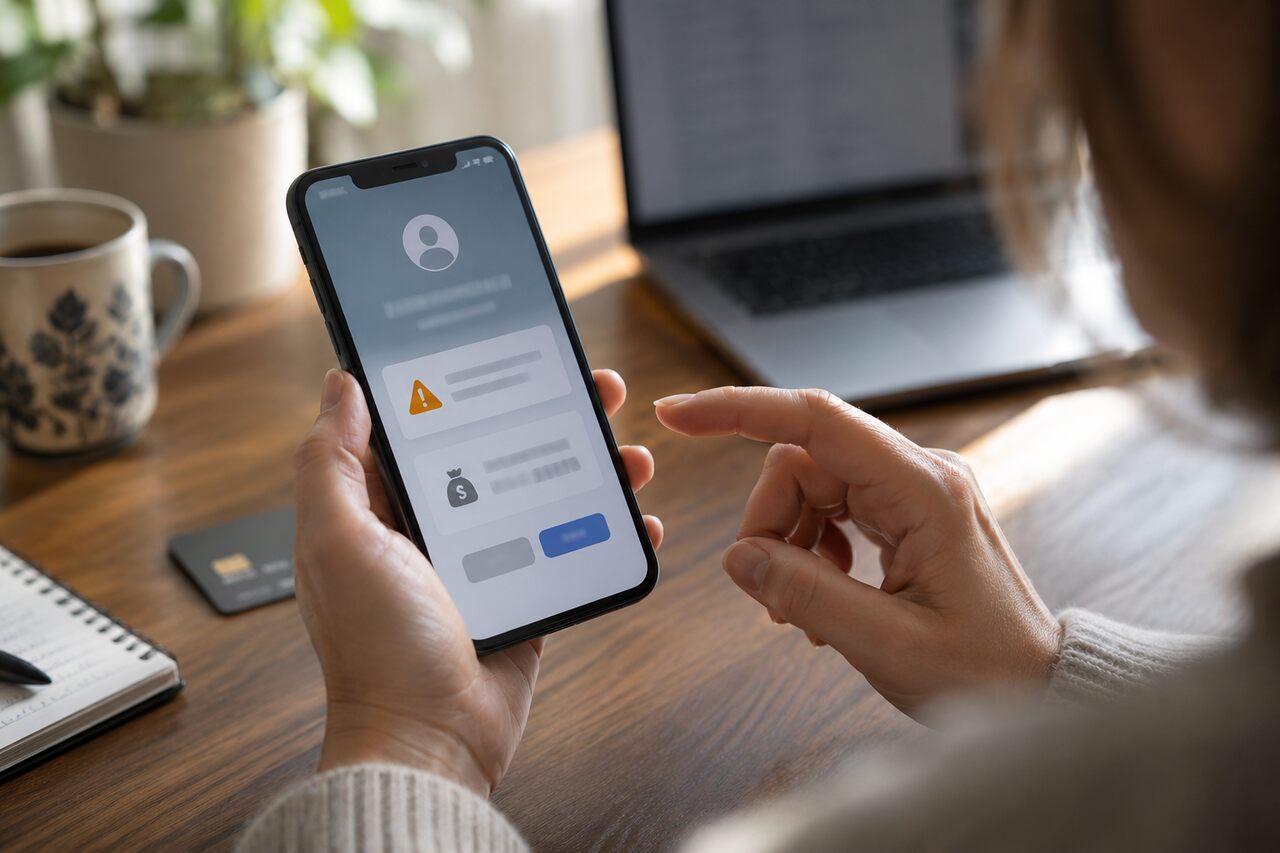
Para quem está com pressa e precisa decidir rápido, um checklist direto ajuda mais do que uma explicação longa. Desconfie se a oferta apresentar qualquer um destes pontos:
- Pede pagamento antecipado antes de liberar o crédito
- Promete aprovação garantida, sem nenhuma análise
- Pressiona para uma decisão imediata
- Chega por número de telefone ou perfil suspeito
- Pede senha, código de acesso ou dados sigilosos
- Usa uma URL diferente do site oficial da instituição
- Solicita transferência para uma pessoa física, não para a empresa
Quanto mais itens dessa lista aparecerem juntos, maior a certeza de golpe.
Como verificar se uma financeira é confiável?
Depois de descartar os sinais de golpe mais óbvios, vale ir um passo além e investigar a instituição com calma antes de fechar negócio.
1. Consulte a instituição no Banco Central
O Banco Central disponibiliza a ferramenta Encontre uma Instituição, que permite verificar se uma empresa está autorizada, regulada ou supervisionada para operar no mercado financeiro.
Essa consulta é gratuita e leva poucos minutos, e vale como primeiro filtro antes de qualquer contratação online.
2. Confira o CNPJ e os dados da empresa
Comparar o nome e o CNPJ exibidos na oferta com os dados oficiais da instituição ajuda a identificar empresas que usam a identidade de outra para enganar o consumidor.
Pequenas diferenças na razão social ou no CNPJ já são motivo suficiente para desconfiar.
3. Acesse somente os canais oficiais
O caminho mais seguro é digitar o endereço do site de cabeça ou abrir o aplicativo direto na loja oficial, em vez de seguir links recebidos por WhatsApp, SMS ou redes sociais.
Esse hábito simples evita boa parte das páginas falsas que imitam instituições reais.
4. Pesquise a reputação no Reclame Aqui
Olhar só a nota final do Reclame Aqui conta pouco da história. Vale observar a quantidade e o tipo de reclamações, as respostas da empresa e a taxa de resolução dos problemas.
Um padrão recorrente de queixas parecidas costuma dizer mais sobre a instituição do que a nota isolada.
5. Compare contrato, juros e Custo Efetivo Total (CET)
Segurança e custo são critérios diferentes, uma instituição confiável não é sinônimo de proposta barata. O CET reúne juros, tarifas e encargos em um único número, o que facilita comparar propostas de forma justa.
Ler o contrato antes de assinar, incluindo prazo, valor das parcelas e condições de quitação antecipada, evita surpresas depois da contratação.
É seguro pegar empréstimo online estando negativado?
Desde que a instituição escolhida seja legítima e a análise leve em conta outros critérios além do CPF limpo, como movimentação financeira e comportamento de pagamento.
O que precisa de atenção redobrada é a combinação de aprovação garantida com cobrança antecipada. Esse padrão específico é o que costuma indicar fraude, não o fato de a oferta ser voltada para quem está negativado.
Vale lembrar que juros mais altos, comuns nessa modalidade por causa do risco maior assumido pela instituição, também não são sinal de golpe por si só. O ponto de atenção está sempre na cobrança antes da liberação, não no valor da taxa cobrada depois.
Caí em um golpe de empréstimo. O que fazer agora?
Se o pagamento já foi feito e o crédito nunca chegou, alguns passos ajudam a reduzir o prejuízo e formalizar o ocorrido.
- Reúna prints da conversa, comprovantes de pagamento e qualquer dado da suposta empresa
- Registre um boletim de ocorrência, presencial ou pela delegacia eletrônica
- Contate o banco ou a instituição usada no pagamento para tentar contestar a transação
- Denuncie o número, perfil ou site nos canais da própria plataforma
Quanto mais rápido esses passos forem tomados, maior a chance de reverter parte do prejuízo.
Se o pagamento foi feito por Pix, vale acionar o mecanismo especial de devolução (MED) direto pelo aplicativo do banco usado, que existe justamente para casos de fraude comprovada. Já quem pagou por boleto ou transferência bancária tradicional deve buscar orientação com o próprio banco sobre a possibilidade de contestação.
Como o Jeitto contribui para uma contratação mais segura?
O Jeitto atua como correspondente bancário de instituições autorizadas pelo Banco Central e informa as condições do crédito na tela antes de qualquer confirmação, sem letra miúda.
A empresa nunca cobra depósito antecipado para liberar crédito nem entra em contato pedindo senha ou código fora do aplicativo oficial. Mais detalhes sobre essas práticas estão disponíveis na página de segurança digital do Jeitto.
Todo o processo, do cadastro à contratação, acontece dentro do aplicativo oficial, disponível apenas nas lojas Google Play e App Store. Qualquer contato fora desse canal, prometendo agilizar ou antecipar uma liberação, deve ser tratado como tentativa de fraude e denunciado.
Para simular um crédito com condições visíveis antes da contratação, baixe o app do Jeitto e confira se há oferta disponível para o seu perfil.
Conclusão
Empréstimo online pode ser seguro quando contratado com atenção aos sinais básicos, instituição verificada, contrato claro e nenhuma cobrança antes da liberação do crédito.
Golpes de crédito costumam repetir o mesmo roteiro, aprovação fácil demais, pressa para decidir e pagamento antecipado. Reconhecer esse padrão é o que protege o consumidor, independente de qual instituição está por trás da oferta.
FAQ - Perguntas frequentes
Quais são os golpes de empréstimo online?
Os mais comuns são a cobrança de taxa ou depósito antecipado para liberar o crédito, contato de falsos atendentes, sites e aplicativos que imitam instituições reais e a promessa de aprovação garantida para quem está negativado. Em todos os casos, o padrão se repete, pedir algum pagamento antes da liberação do dinheiro.
Como saber se o empréstimo online é verdadeiro?
Verifique se a instituição está autorizada pelo Banco Central, confira o CNPJ informado na oferta e acesse somente o site ou aplicativo oficial, nunca por links recebidos de terceiros. Contratos com juros, prazo e valor total visíveis antes da confirmação também são sinal de uma oferta legítima.
É confiável fazer empréstimo online?
Desde que a contratação seja feita com uma instituição regulada e supervisionada pelo Banco Central, com informações claras sobre taxas e prazos antes da confirmação. A segurança está menos ligada ao formato online em si e mais à idoneidade de quem está por trás da oferta.
Como não cair em golpes de empréstimo?
O principal cuidado é nunca pagar nada antes de receber o crédito, já que instituições legítimas descontam qualquer custo do próprio valor liberado. Também vale desconfiar de contato não solicitado, pressa para decidir e links fora dos canais oficiais da empresa.
Quais bancos são confiáveis para fazer empréstimo online?
Bancos tradicionais e fintechs regulamentadas pelo Banco Central, com CNPJ verificável e avaliação positiva no Reclame Aqui, costumam representar as opções mais seguras. Em vez de seguir uma lista fixa de nomes, o mais confiável é aplicar esses critérios de verificação a qualquer instituição antes de contratar, já que a relação de empresas autorizadas muda com o tempo.
Qual empréstimo pessoal online é seguro?
Não existe uma única opção universalmente mais segura. O que garante segurança é a combinação de instituição autorizada, contrato transparente e ausência de cobrança antecipada. O Jeitto, por exemplo, informa as condições do crédito na tela antes da confirmação e nunca pede pagamento para liberar o valor.