Empréstimo para cirurgia plástica: como planejar com segurança
Fazer uma cirurgia plástica envolve uma decisão pessoal, médica e financeira. Por isso, organizar os custos antes do procedimento ajuda a evitar escolhas apressadas.
Segundo a Sociedade Internacional de Cirurgia Plástica Estética (ISAPS), o Brasil realizou cerca de 2,3 milhões de cirurgias plásticas em 2025, liderando os procedimentos cirúrgicos estéticos.
Com tanta procura, também cresce a importância de entender como pagar pela cirurgia sem perder o controle do orçamento.
Neste conteúdo, vamos mostrar quando um empréstimo para cirurgia plástica pode ser considerado e quais pontos avaliar antes da contratação.
É possível fazer um empréstimo para cirurgia plástica?
Sim. Um empréstimo pessoal pode ser usado para pagar uma cirurgia plástica, desde que o crédito permita uso livre do dinheiro e haja aprovação.
Algumas instituições também oferecem linhas específicas para procedimentos médicos. Em qualquer opção, compare taxas, prazo, parcelas e Custo Efetivo Total, o CET.
O crédito distribui o pagamento ao longo do tempo, mas adiciona custos, como juros e impostos, conforme as condições contratadas.
Quais custos devem entrar no planejamento da cirurgia plástica?
O planejamento deve considerar o custo completo do procedimento, não apenas os honorários do cirurgião.
A Sociedade Brasileira de Cirurgia Plástica indica que o orçamento pode envolver honorários médicos, hospital, anestesista, medicamentos, exames e itens do pós-operatório.
Inclusive, alguns procedimentos também vêm registrando crescimento relevante: Segundo a Sociedade Internacional de Cirurgia Plástica Estética (ISAPS), a mastopexia, cirurgia para levantar as mamas, cresceu 48% no mundo em 2025.
Independentemente do tipo de cirurgia, o planejamento deve considerar o custo completo do procedimento, e não apenas os honorários do cirurgião.
Também podem existir despesas com consultas, malhas, curativos, deslocamentos e afastamento do trabalho, conforme o procedimento e a rotina.
Além disso, como explica Vidal Guerreiro, cirurgião plástico, mestre pela Unifesp e membro titular da Sociedade Brasileira de Cirurgia Plástica, em entrevista ao Leia Agora:
“Há custos que não podem aparecer como surpresa justamente durante a recuperação”.
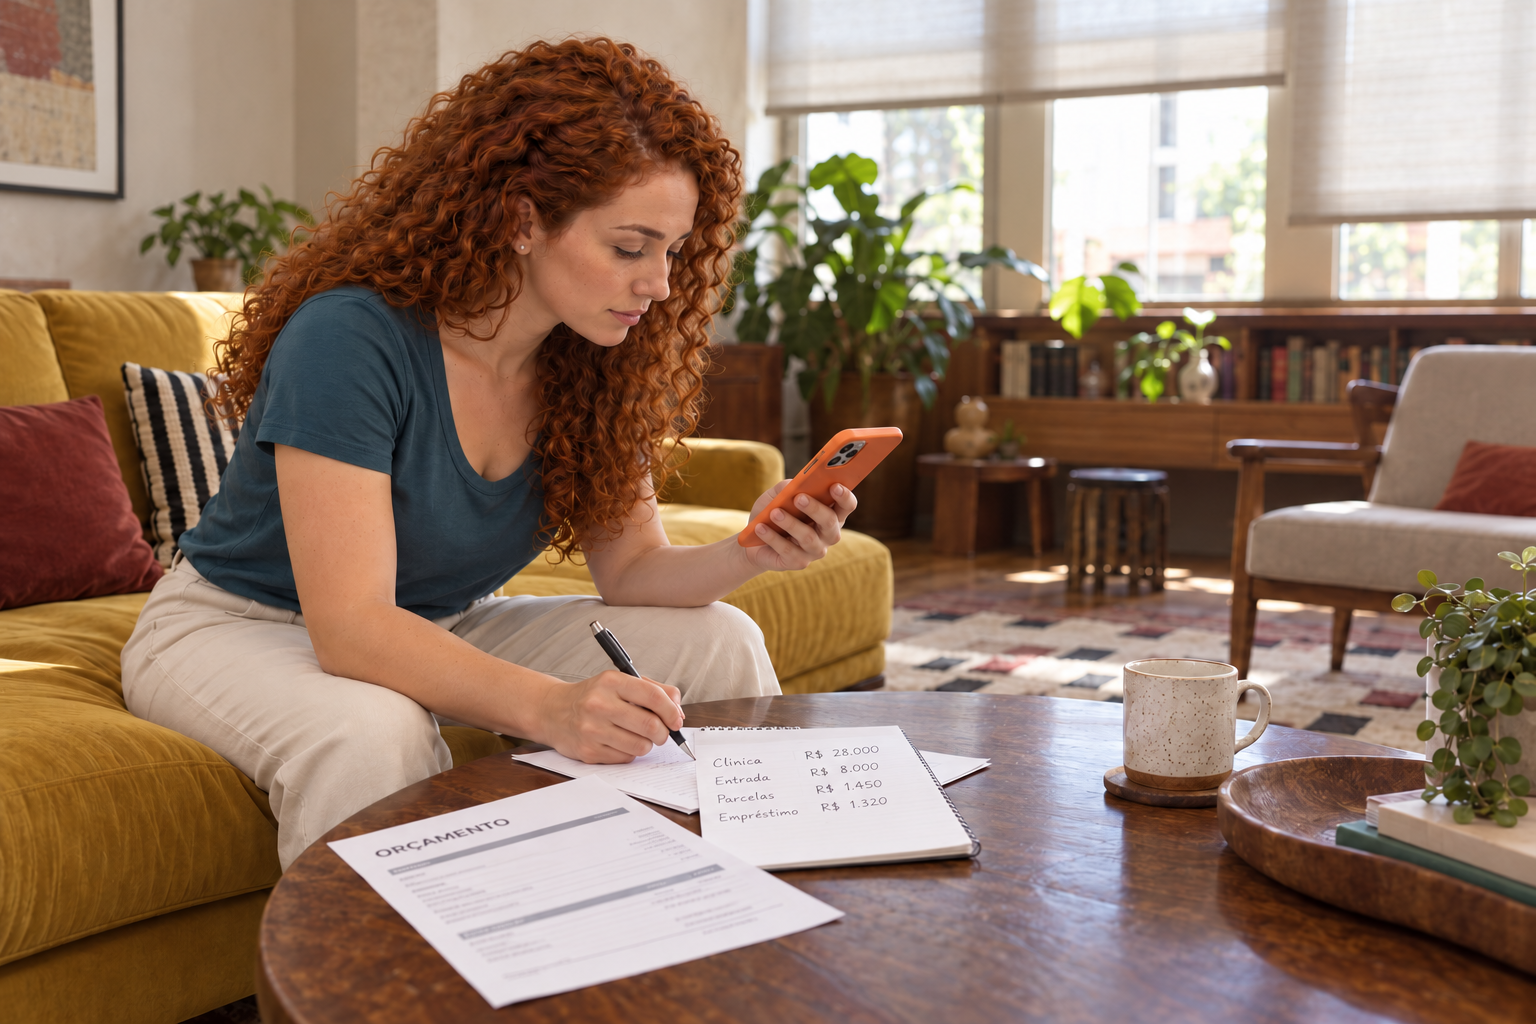
Por isso, antes de buscar crédito, peça um orçamento detalhado e confirme o que está incluído. Assim, fica mais fácil estimar o valor necessário.
Quando vale a pena considerar um empréstimo para cirurgia plástica?
O empréstimo pode ser considerado quando a cirurgia está planejada e a parcela cabe no orçamento sem comprometer despesas essenciais.
Alguns critérios ajudam nessa avaliação:
- orçamento completo do procedimento;
- renda suficiente para assumir a parcela;
- conhecimento do CET e do total a pagar;
- prazo compatível com o orçamento;
- margem para imprevistos.
Não existe uma forma de pagamento melhor para todo mundo. A escolha depende do momento financeiro e das condições oferecidas.
Quando é melhor não contratar o empréstimo?
É melhor evitar um novo empréstimo quando a parcela pode apertar um orçamento que já está comprometido.
Também vale reconsiderar a contratação se houver dívidas em atraso, pouca margem mensal ou necessidade de pegar um valor acima da capacidade de pagamento.
Outro alerta é gastar toda a reserva na cirurgia e ficar sem margem para despesas imprevistas durante a recuperação.
Como calcular o impacto do empréstimo no orçamento
Compare a nova parcela com sua renda líquida e com todas as despesas mensais já existentes.
Liste moradia, alimentação, transporte, contas, dívidas e gastos recorrentes. Depois, acrescente a parcela simulada e observe quanto sobra no mês.
Compare também o valor recebido com o total a pagar. Isso mostra o custo do crédito além da prestação mensal.
Exemplo de cálculo do impacto das parcelas
Considere um empréstimo hipotético de R$ 6.000. Os valores são apenas ilustrativos e não representam uma oferta real.
- Em 6 parcelas de R$ 1.150, o total pago seria R$ 6.900;
- Em 12 parcelas de R$ 650, o total pago seria R$ 7.800;
Neste exemplo, o prazo maior reduz a parcela, mas aumenta o total pago. Por isso, compare prazo, CET e custo total, não apenas o valor da prestação.
O que analisar antes de contratar um empréstimo para cirurgia plástica
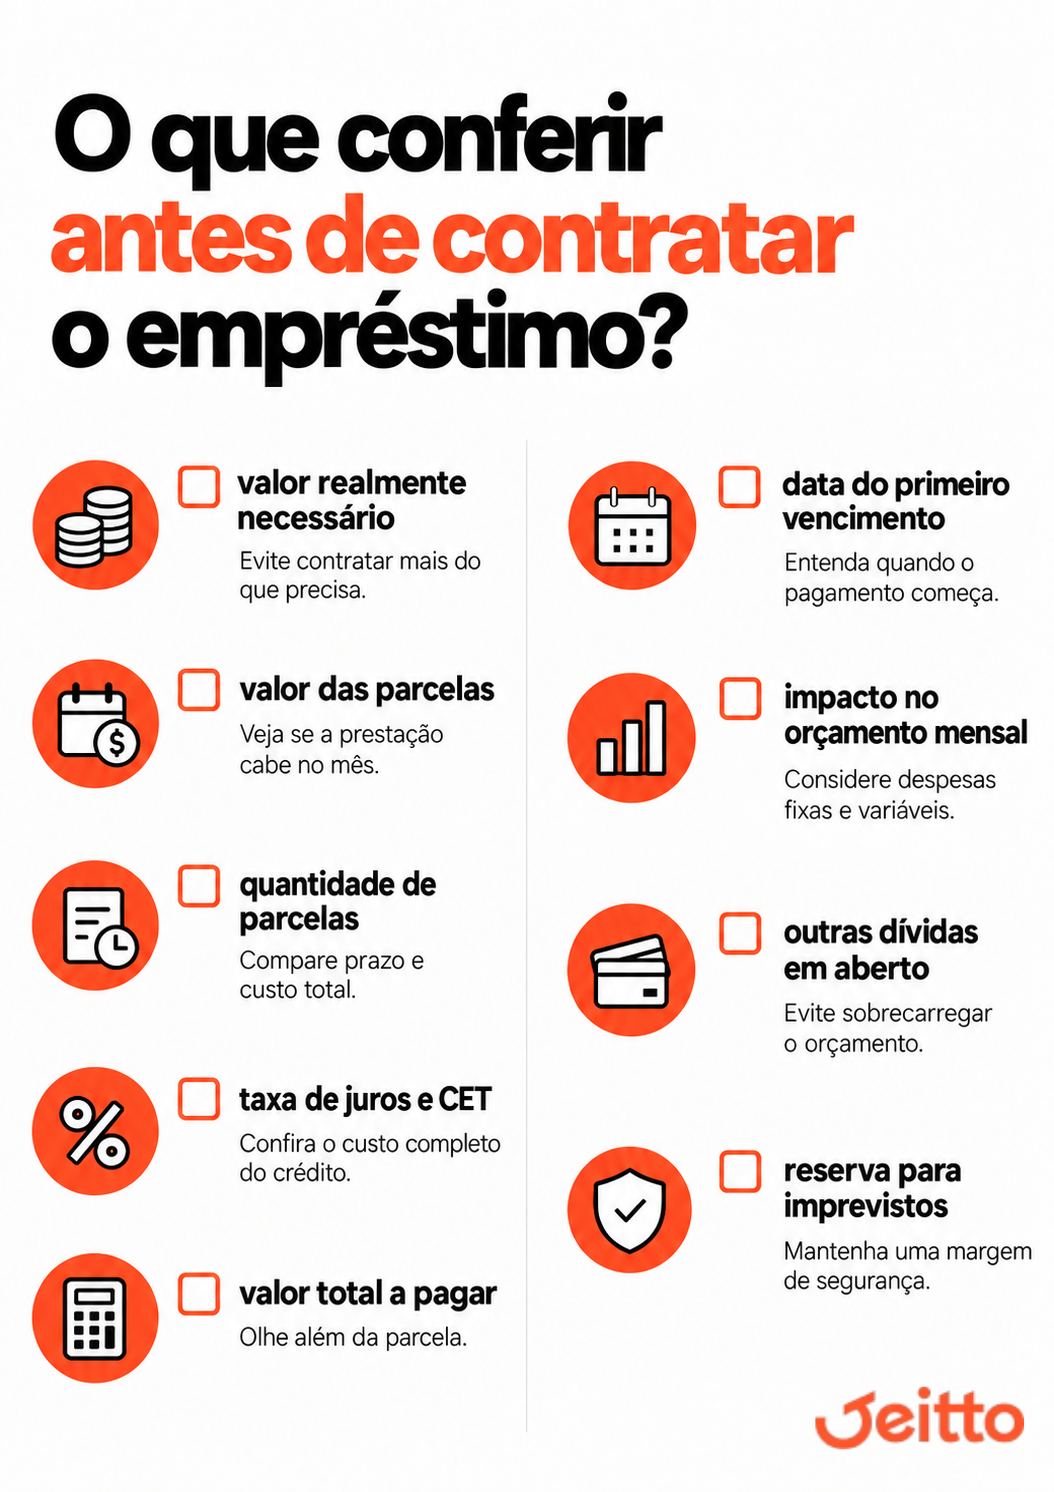
Antes de contratar, confira se o crédito combina com seu planejamento:
- valor realmente necessário;
- valor e quantidade das parcelas;
- taxa de juros e CET;
- valor total a pagar;
- data do primeiro vencimento;
- regras para antecipação ou quitação;
- impacto no orçamento mensal;
- outras dívidas em aberto;
- margem para imprevistos.
A simulação ajuda a comparar opções sem decidir no impulso. E para te ajudar a não esquecer de nenhum detalhe, criamos o checklist abaixo:
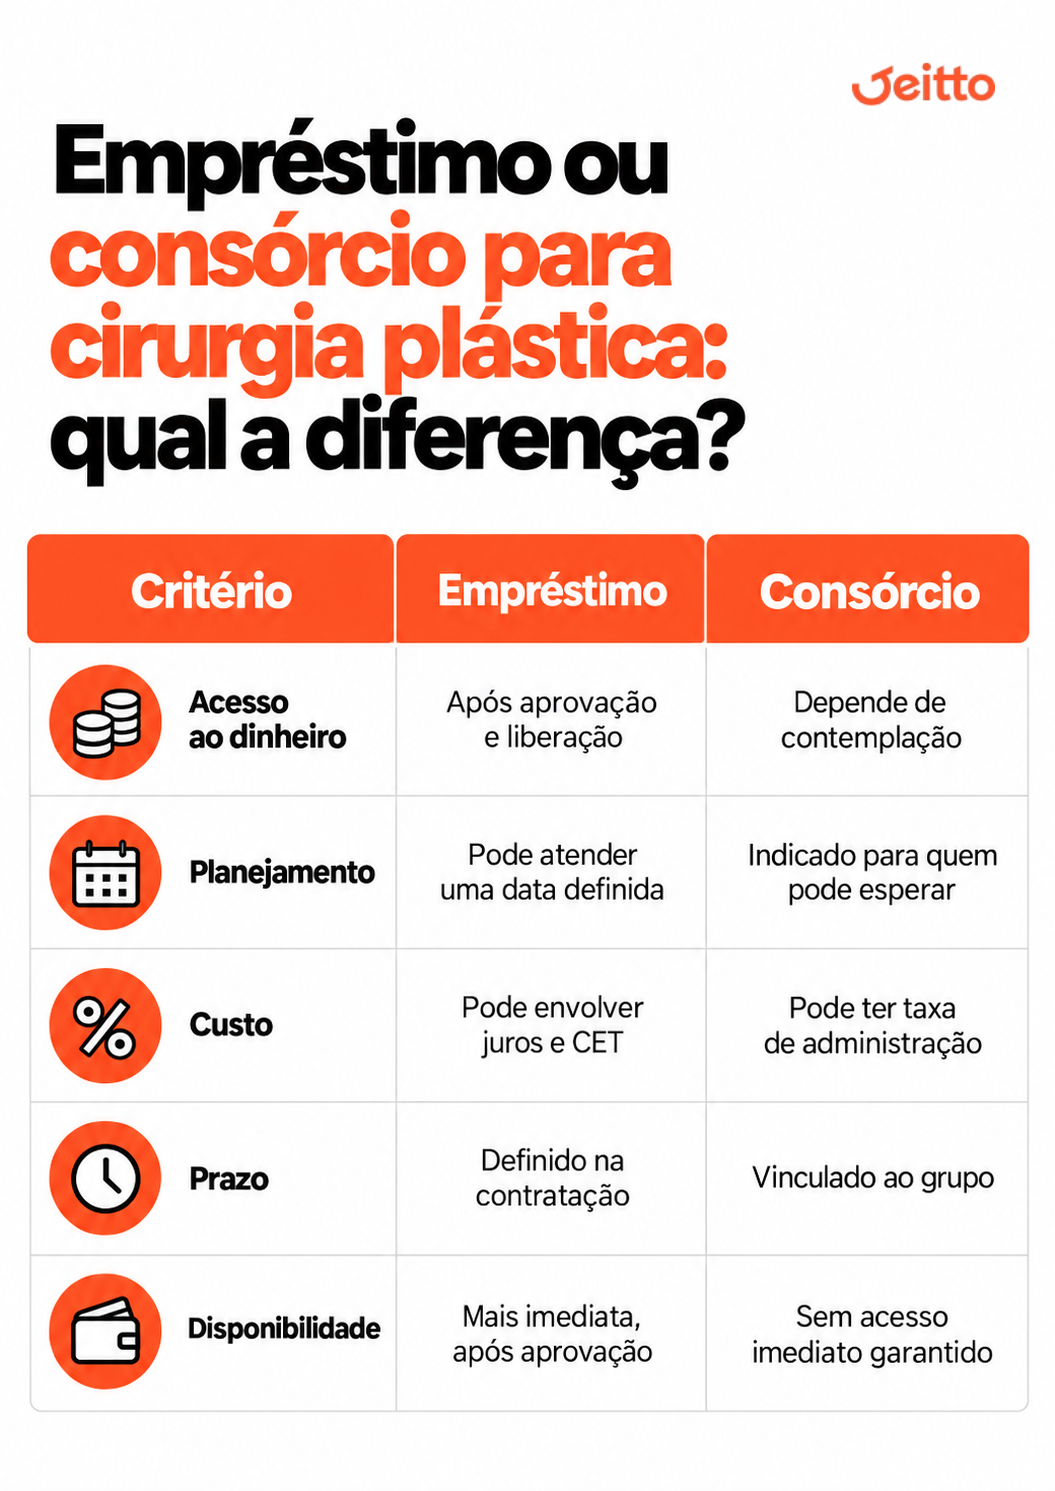
Empréstimo ou consórcio para cirurgia plástica: qual a diferença?
A principal diferença está no acesso ao dinheiro: no empréstimo, o valor pode ser liberado após aprovação; no consórcio, é preciso ser contemplado.
O Banco Central permite consórcios referenciados em serviços, e a ABAC aponta cirurgias plásticas entre os usos dessa modalidade.
O consórcio tende a combinar mais com quem pode esperar. Já o empréstimo pode atender quem precisa organizar o pagamento para uma data definida.
Nos custos, também há diferenças. O empréstimo possui juros e CET. O consórcio pode ter taxa de administração e outras cobranças previstas em contrato.
Entenda melhor as diferenças entre cada opção na tabela abaixo:
Jeitto Parcela: uma alternativa para despesas planejadas e de maior valor
O Jeitto Parcela é uma opção de crédito que pode aparecer no app para clientes elegíveis após análise.
A oferta varia conforme o perfil. Antes da contratação, o aplicativo mostra parcelas e custos para que você possa avaliar as condições disponíveis.
O número de parcelas também depende da oferta. Por isso, confira o que aparece no app e veja se o pagamento cabe no orçamento.
Aqui, a gente incentiva o uso consciente do crédito. A contratação deve fazer sentido para seu planejamento, e não criar uma preocupação a mais.
Faça seu empréstimo no Jeitto, confira as condições disponíveis no app e organize seus planos!
Conclusão
Um empréstimo para cirurgia plástica pode ajudar a distribuir um gasto planejado, mas a decisão precisa começar pelo orçamento completo.
Antes de contratar, considere todos os custos, compare o CET, simule diferentes prazos e avalie o efeito da parcela na sua rotina financeira.
Também vale lembrar que nem sempre ter uma renda formalmente comprovada é o único caminho considerado em uma análise de crédito. Cada instituição pode adotar critérios próprios.
Quer entender melhor esse cenário? Confira o blogpost “Empréstimo Sem Renda Comprovada: Guia Completo” e veja o que pode ser avaliado na contratação.
FAQ – Perguntas frequentes
É possível usar empréstimo pessoal para cirurgia reparadora?
Sim, desde que a modalidade permita livre uso do recurso e a solicitação seja aprovada.
A clínica precisa aceitar o empréstimo?
Normalmente, não. Quando o dinheiro é liberado para você, o pagamento segue as condições negociadas diretamente com a clínica.
É possível antecipar as parcelas de um empréstimo?
Depende do contrato. Confira as regras de antecipação e eventual redução proporcional dos encargos antes de contratar.
Preciso apresentar orçamento da cirurgia para pedir empréstimo?
Depende da modalidade e da instituição. Em empréstimos pessoais de uso livre, o orçamento pode não ser exigido.