Empréstimo para pagar contas: quando pode ser a melhor opção
A conta vence, o dinheiro não fecha, e a primeira pergunta que vem à cabeça é se pegar um empréstimo resolve ou só empurra o problema para frente.
Não existe uma resposta única para isso. Depende do motivo do aperto, do custo do crédito disponível e se a parcela cabe no que sobra do orçamento nos próximos meses. O que costuma pesar na balança é a comparação com o que a pessoa já está pagando.
Trocar os juros do rotativo do cartão ou do cheque especial por um crédito mais barato pode fazer sentido, mas contratar só para adiar o problema tende a piorar a situação.
Neste conteúdo, veja quando o empréstimo para pagar contas costuma valer a pena, quando é melhor evitar, e o que olhar antes de assinar qualquer contrato.
Empréstimo para pagar contas pode valer a pena?
Pode valer a pena quando existe um desequilíbrio pontual, o crédito tem custo menor do que a dívida que está sendo trocada e a parcela cabe confortavelmente no orçamento. Fora desse cenário, o empréstimo tende a criar um compromisso novo sem resolver a causa do aperto.
Quando usar um empréstimo para pagar contas pode fazer sentido
Faz sentido quando a alternativa é ficar no rotativo do cartão, no cheque especial ou acumular multa e juros de atraso, opções que costumam custar mais caro do que um crédito contratado com taxa e prazo definidos.
Também vale considerar quando a conta em aberto pode gerar consequência maior, como corte de serviço essencial ou negativação do CPF, e o valor necessário é pequeno perto do que sairia mais caro depois.
Quando o empréstimo para pagar contas não é uma boa ideia
Não é uma boa ideia quando o aperto é recorrente, mês após mês, porque nesse caso o problema está na renda ou nos gastos fixos, não em uma conta isolada.
Também vale evitar quando a parcela do novo crédito não cabe no orçamento sem cortar outra conta essencial, já que isso só troca uma dívida por outra.
Quais contas podem ser pagas com um empréstimo?
O dinheiro liberado costuma ser de uso livre, então qualquer conta pode ser quitada com ele. O que muda é se essa é a melhor escolha para cada tipo de despesa.
Boletos e despesas essenciais do dia a dia
Água, luz, internet, aluguel e outras contas fixas do mês são os exemplos mais comuns de uso, principalmente quando o atraso pode gerar corte do serviço ou multa alta.
Para esses casos, um limite de uso imediato, como o do e-Grana, costuma resolver sem precisar de um contrato mais longo.
Contas que exigem mais atenção antes de contratar crédito
Dívidas recorrentes, como parcelas de outro empréstimo ou faturas que já vêm se acumulando há meses, pedem mais cautela. Usar um novo crédito para cobrir esse tipo de conta pode ser só o primeiro passo de um ciclo maior de endividamento.
Nesses casos, vale entender a causa do desequilíbrio antes de assumir mais uma parcela.
O que analisar antes de contratar um empréstimo para pagar contas
Antes de assinar, alguns pontos ajudam a decidir com mais segurança:
- Se o juro do crédito é menor do que o da dívida que está sendo trocada
- Se a parcela cabe no orçamento sem comprometer outras contas
- Se o valor solicitado é só o necessário, sem folga desnecessária
- Se o Custo Efetivo Total (CET) foi comparado entre mais de uma instituição
- Se a instituição é autorizada pelo Banco Central
Como evitar o superendividamento ao usar crédito
O problema não está em contratar crédito, e sim em assumir uma obrigação que a renda não sustenta depois. Cada nova parcela reduz o espaço no orçamento dos meses seguintes, mesmo quando resolve a urgência do momento.
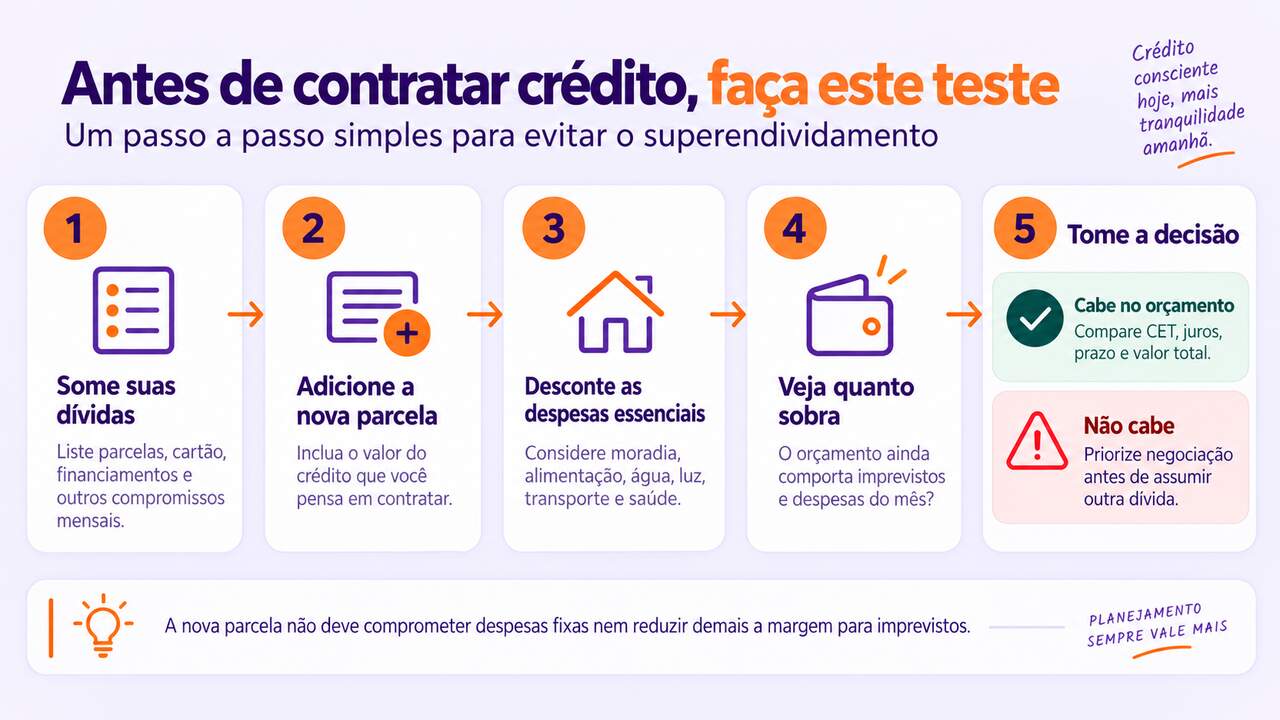
Antes de contratar, vale somar todos os compromissos mensais, incluindo o novo crédito, e verificar se ainda sobra espaço para as despesas fixas e para algum imprevisto.
Quando as dívidas já ultrapassam boa parte da renda mensal, esse é um sinal de que talvez seja o momento de negociar em vez de contratar mais crédito.
Empréstimo para pagar contas x outras alternativas
Empréstimo é uma entre várias formas de resolver uma conta em aberto, não a única. Negociar diretamente com quem cobra, parcelando ou pedindo um novo prazo, costuma ser a opção mais barata quando disponível. Usar uma reserva de emergência, se existir, evita gerar juros novos.
Já quando nenhuma dessas alternativas cobre o valor necessário, o crédito entra como opção, desde que o custo seja comparado com o que seria pago em juros de atraso ou rotativo. A escolha certa depende do caso, não existe uma resposta que sirva para todo mundo.
Como o e-Grana pode ajudar no pagamento das contas do dia a dia
O e-Grana disponibiliza um limite pelo aplicativo do Jeitto, usado conforme a necessidade, para pagar contas ou despesas pontuais sem precisar de um contrato mais longo. As condições, como valor liberado e custo, aparecem na tela antes da confirmação, conforme a análise de cada perfil.
Para contas recorrentes ou valores mais altos, vale simular as opções disponíveis no aplicativo e comparar com o custo de manter a dívida em aberto.
Baixe o app do Jeitto e confira se há e-Grana disponível para o seu perfil.
Conclusão
Empréstimo para pagar contas pode ser uma boa saída quando diminui o custo da dívida atual e cabe no orçamento dos próximos meses, mas não é a resposta certa para toda situação de aperto.
Comparar o crédito com outras alternativas, como negociação e reserva de emergência, e entender a causa do desequilíbrio antes de contratar evita trocar um problema pontual por um compromisso mais longo do que o necessário.
FAQ - Perguntas frequentes
Como conseguir 500 reais agora urgentemente?
Para um valor pequeno como esse, crédito digital com análise rápida costuma ser o caminho mais direto, como um limite liberado pelo aplicativo e usado conforme a necessidade, é o caso do e-Grana. Vender itens parados em casa ou fazer um bico pontual também resolve em poucas horas. Antes de aceitar qualquer oferta, confira se a instituição é autorizada pelo Banco Central e desconfie de cobrança antes da liberação do dinheiro.
Como conseguir 2.000 reais urgentemente?
Para um valor intermediário, empréstimo pessoal digital é geralmente a opção mais acessível, com análise pelo aplicativo e sem necessidade de garantia. Quem tem carteira assinada, é aposentado ou pensionista pode encontrar juros menores no consignado, já que o desconto direto na folha reduz o risco para a instituição. Comparar o Custo Efetivo Total entre mais de uma opção antes de decidir evita pagar mais caro do que precisa.
Como conseguir 10.000 reais urgentemente?
Valores mais altos normalmente exigem prazo maior e, em muitos casos, alguma garantia, como consignado, veículo ou imóvel, o que geralmente reduz os juros cobrados. Crédito pessoal sem garantia também libera esse valor, mas com juros mais altos, dependendo do histórico de cada perfil.