Vale a pena pegar empréstimo para pagar o cartão? Entenda
Vale a pena pegar empréstimo para pagar o cartão de crédito quando ele custa menos do que a dívida atual e a parcela cabe no orçamento.
Antes de tomar uma decisão, compare cuidadosamente o quanto você pagaria em cada situação, observando os juros, o número de parcelas e o valor total a ser pago.
Não se esqueça de verificar o Custo Efetivo Total (CET), que revela o custo real do empréstimo, incluindo todos os encargos. Isso ajuda a entender qual alternativa pesa menos no seu bolso.
Saiba mais a seguir.
Por que o rotativo do cartão pode encarecer tanto a dívida?
Se a fatura do cartão não for paga por completo, o saldo pode entrar no crédito rotativo, e aí os juros e encargos começam a incidir sobre o valor pendente. Isso pode fazer a dívida aumentar rapidamente.
Então, se perceber que não conseguirá pagar a fatura inteira, é importante entender quais opções existem e quanto cada uma vai custar antes de decidir.
O empréstimo pessoal é uma opção, mas não foque apenas na taxa de juros que aparece. O mais importante é conferir o CET, que revela os principais custos envolvidos na operação.
Geralmente, você encontra o CET na página de resumo da simulação, seja no aplicativo ou na proposta impressa.
Quanto os juros do rotativo podem custar?
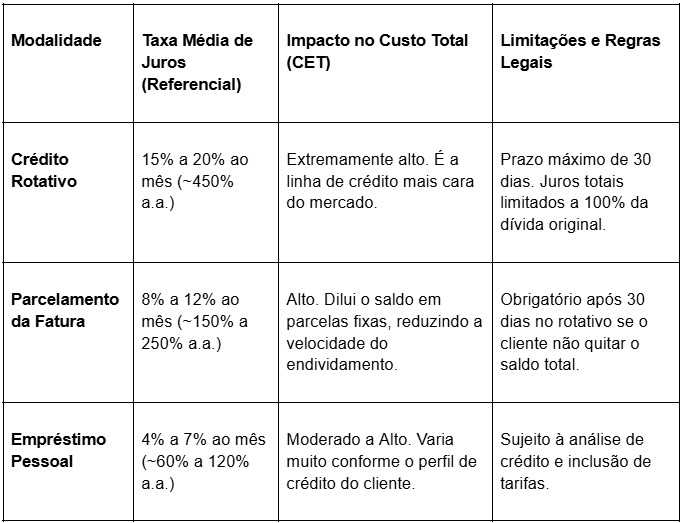
Os juros do rotativo podem aumentar bastante o valor da dívida em pouco tempo. Em média, as taxas praticadas pelos bancos brasileiros ficam entre 400% e 450% ao ano, o que representa algo em torno de 15% a 20% ao mês.
Uma dívida de R$ 1.000,00 pode gerar entre R$ 150,00 e R$ 200,00 em juros em apenas um mês, sem considerar outros encargos que possam existir. Se o saldo continuar em aberto, o valor tende a crescer ainda mais.
Por isso, se a fatura apertar, vale comparar alternativas antes de deixar a dívida no rotativo. Um empréstimo pessoal, por exemplo, pode oferecer parcelas mais previsíveis e facilitar a organização do orçamento quando tiver um custo menor.
No Jeitto, clientes elegíveis podem receber ofertas personalizadas de crédito pelo aplicativo, o que permite comparar as condições com calma antes de decidir.
Existe limite para os juros do cartão?
Sim. Hoje, os juros e encargos do rotativo e do parcelamento da fatura têm um limite: eles não podem ultrapassar 100% do valor original da dívida.
Na prática, se a dívida começou em R$ 2.000,00, os juros e encargos não podem passar de mais R$ 2.000,00. Ou seja, dentro dessa regra, o total pode chegar a até R$ 4.000,00.
Mesmo com esse limite, a dívida ainda pode pesar bastante no orçamento. Por isso, o teto ajuda a conter o crescimento do valor, mas não significa que manter a dívida no cartão ficou barato.
Quanto antes a gente compara alternativas e organiza o pagamento, mais fácil fica evitar que esse custo aumente.
Empréstimo para pagar cartão: como fazer a conta?
Para saber se vale a pena trocar a dívida do cartão por um empréstimo, você deve comparar o Custo Efetivo Total (CET) de ambas as opções e calcular a economia no montante final.
O objetivo é encontrar uma taxa de juros menor e uma parcela que caiba no orçamento, evitando o efeito cascata do rotativo.
Abaixo está o resumo da conta estruturado em três passos simples:
- Mapeie o custo do cartão: Multiplique a parcela do parcelamento do cartão pelo número de meses.
- Calcule o custo do empréstimo: Multiplique a parcela do empréstimo pessoal pelo número de meses.
- Subtraia os valores: A diferença entre os dois totais será a sua economia real.
Rotativo, parcelamento da fatura ou empréstimo: qual é o custo?
É importante destacar que não existe um valor fixo para nenhuma dessas modalidades. As taxas mudam de banco para banco, variam conforme o seu perfil de crédito, o momento econômico do país (Selic) e até a instituição financeira específica.
Os números abaixo servem como uma referência aproximada de mercado:
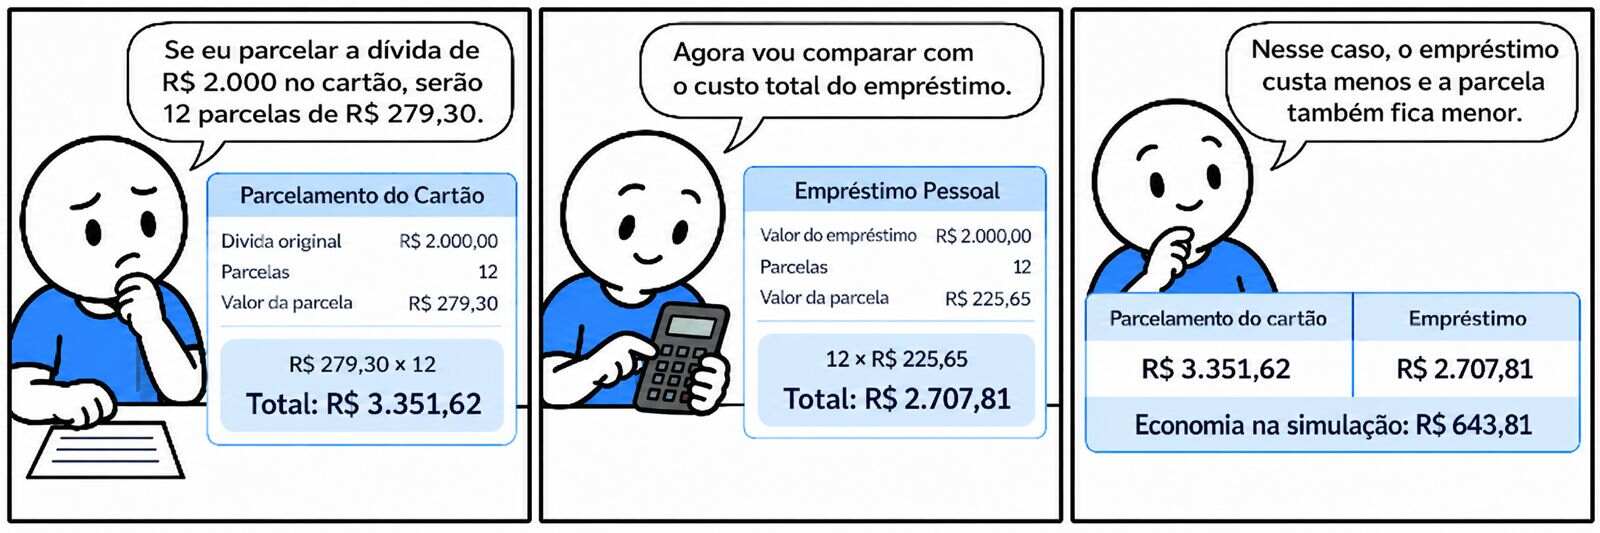
Exemplo prático: dívida de R$ 2.000,00 no cartão
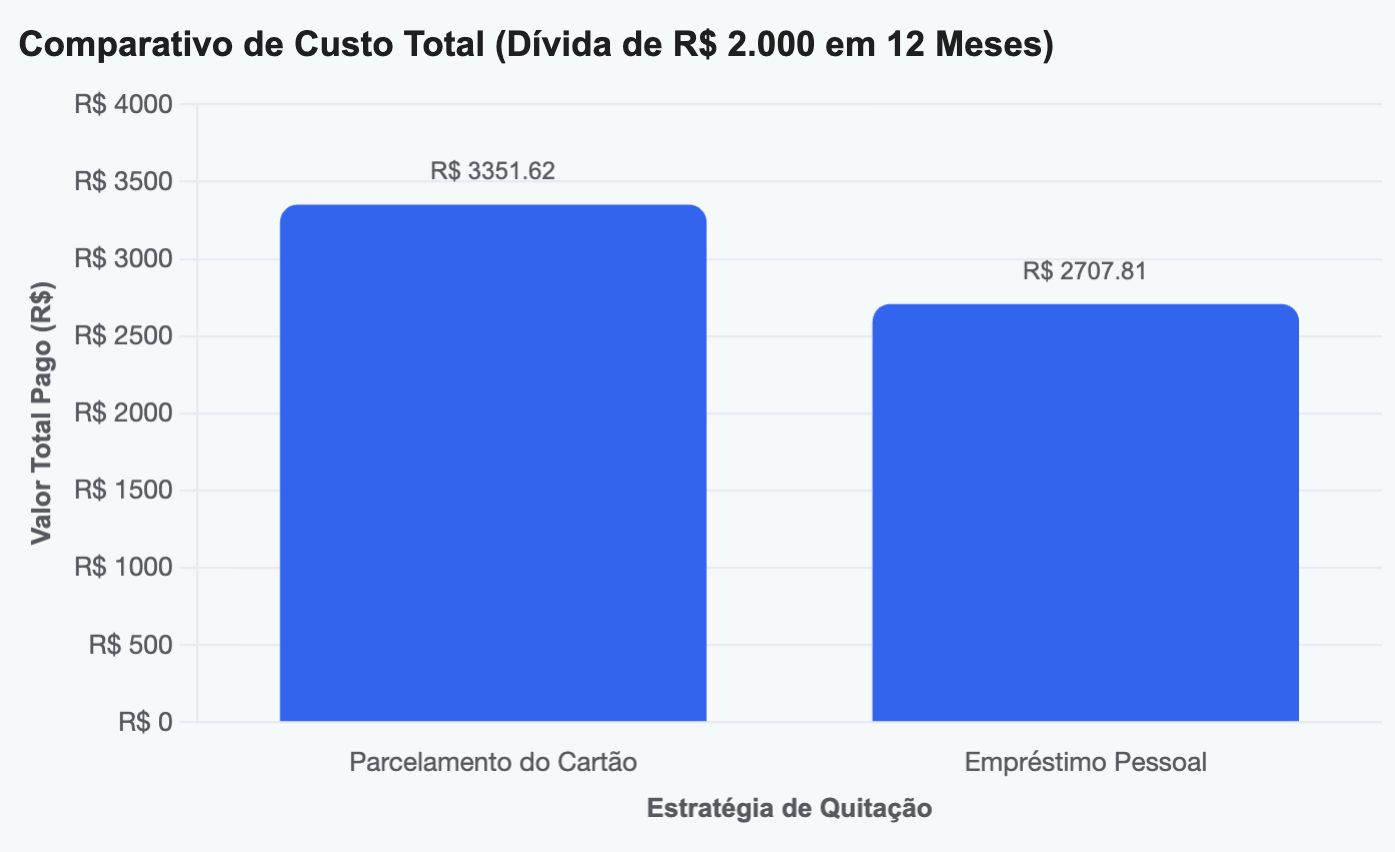
Considerando as taxas médias de mercado para um prazo de 12 meses (cartão a 9% ao mês e empréstimo a 5% ao mês), o impacto financeiro simulado é o seguinte:
Opção 1: Parcelamento do Cartão de Crédito
Parcelas mensais: R$ 279,30 Custo Total Final: R$ 3.351,62
Opção 2: Empréstimo Pessoal para Quitação
Parcelas mensais: R$ 225,65 Custo Total Final: R$ 2.707,81
Nessa situação, vale a pena pegar empréstimo para pagar o cartão, pois isso reduz o valor pago mensalmente e gera uma economia real de R$ 643,81 no final do período.
Quando vale a pena pegar empréstimo para pagar o cartão?
Há alguns sinais que ajudam a decidir quando é uma boa ideia pegar um empréstimo para quitar o cartão.
1. O CET do empréstimo é menor que o custo da dívida
Esse é um dos critérios mais importantes.
Se o empréstimo custa menos do que manter ou parcelar a dívida do cartão, a troca pode fazer sentido financeiramente.
Antes de contratar, vale conferir o CET e o total final informado nas condições da oferta.
2. A parcela cabe no orçamento sem comprometer despesas essenciais
Não adianta reduzir a taxa e assumir uma parcela que vai dificultar o pagamento de moradia, alimentação, transporte ou outras despesas necessárias.
A parcela precisa ser compatível com o orçamento dos próximos meses, não apenas com o dinheiro disponível hoje.
3. O dinheiro será usado para quitar a dívida do cartão
Se a ideia é pegar empréstimo para quitar cartão de crédito, o valor contratado deve cumprir esse objetivo.
Caso contrário, existe o risco de continuar com a fatura pendente e ainda adicionar uma nova parcela ao orçamento.
Trocar uma dívida por outra só ajuda na organização quando a dívida anterior realmente é encerrada e o novo compromisso cabe no planejamento.
Quando NÃO vale a pena trocar a dívida do cartão por um empréstimo?
Existem situações em que a troca pode não trazer vantagem. Por exemplo, quando:
- o CET do empréstimo é igual ou maior que o custo atual;
- a nova parcela não cabe no orçamento;
- o prazo aumenta muito o custo total;
- existem condições melhores de negociação diretamente com a instituição responsável pelo cartão;
- o crédito novo não será suficiente para quitar a dívida antiga;
- há risco de voltar a usar o limite do cartão sem espaço no orçamento.
Também vale evitar a decisão baseada apenas no valor da parcela.
Uma prestação menor pode parecer mais confortável, mas às vezes isso acontece porque o prazo ficou muito maior. Por isso, devemos conferir sempre o total a pagar.
Existem alternativas ao empréstimo?
Sim. Antes de contratar um empréstimo, vale comparar outras opções, como negociar a dívida com a instituição, parcelar a fatura ou avaliar a portabilidade, quando disponível.
A portabilidade acontece quando a dívida é transferida para outra instituição que oferece condições melhores. A nova instituição quita o débito anterior e você passa a pagar o novo contrato.
Em qualquer alternativa, vale comparar o CET, o valor das parcelas e o total a pagar para entender o que faz mais sentido para o orçamento.
Empréstimo Jeitto: uma alternativa para trocar uma dívida cara por uma parcela fixa
Para clientes elegíveis, o Empréstimo Jeitto pode aparecer no aplicativo como uma oferta personalizada.
Ele pode ser uma opção para quem quer comparar o custo de uma dívida do cartão com uma nova condição de pagamento, mais previsível e com parcelas definidas.
Como cada oferta depende da análise de perfil, valor, prazo, CET e condições podem variar. Por isso, a gente recomenda conferir quanto será pago no total e se a parcela cabe no orçamento antes de decidir.
Se o custo do empréstimo for menor que o da dívida atual e a nova parcela fizer sentido para o seu mês, essa troca pode ajudar na organização financeira. Baixe o app Jeitto e confira se há uma oferta de empréstimo disponível para você.
Conclusão
Então, vale a pena pegar empréstimo para pagar o cartão? Pode valer quando o novo crédito tem CET menor, a parcela cabe no orçamento e o valor será realmente usado para quitar a dívida anterior.
A principal regra é simples: a gente compara quanto custa continuar com a dívida atual com quanto custará o novo empréstimo.
Antes de pegar um empréstimo, é importante analisar com calma as condições e escolher uma opção que se encaixe no seu orçamento.
O crédito pode ser uma ferramenta útil para se organizar financeiramente, desde que usado de maneira consciente.
Perguntas frequentes
Qual a melhor forma de quitar dívida de cartão de crédito?
Não existe uma única resposta. A melhor opção depende do valor da dívida, das condições de negociação e do que cabe no orçamento. Vale comparar alternativas como parcelamento da fatura, negociação e empréstimo, sempre olhando CET, prazo, parcela e custo total.
O que muda quando a taxa do empréstimo é menor?
Quando a taxa do empréstimo é menor, você paga menos juros pelo dinheiro emprestado. Isso provoca duas mudanças principais: a sua parcela mensal fica mais barata (sobrando mais dinheiro no mês) e o valor total pago ao final do contrato diminui significativamente.
É melhor pagar a dívida ou deixar caducar?
Buscar uma forma de pagamento ou negociação costuma ser uma alternativa mais segura do que simplesmente esperar. Deixar a dívida passar por anos não significa que ela deixe de existir, e ainda pode haver consequências durante esse período. O ideal é procurar uma condição que caiba no orçamento sem comprometer despesas essenciais.