Score baixo: como aumentar e facilitar o acesso ao crédito
Ter score baixo pode dificultar a aprovação de empréstimos, cartões e outros tipos de crédito. Isso acontece porque muitas empresas usam essa pontuação como um dos critérios para avaliar quem está fazendo a solicitação.
Ainda assim, a aprovação não depende apenas desse número. Renda, histórico de pagamentos, relacionamento com a instituição e outras informações também podem ser considerados.
E não existe uma forma de aumentar essa nota de um dia para o outro: a melhora costuma vir com organização e bons hábitos financeiros mantidos ao longo do tempo.
A seguir, a gente explica o que pode reduzir o score, o que ajuda a melhorar essa pontuação e quais alternativas existem para quem precisa de crédito enquanto ela ainda está baixa.
O que é score de crédito?
O score de crédito é uma nota que mostra como está o histórico financeiro de uma pessoa.
Para chegar a esse número, são consideradas informações como pagamentos feitos em dia, dívidas e uso de crédito ao longo do tempo.
Essa pontuação pode subir ou cair conforme novos dados entram no histórico. Por isso, ela não é fixa e pode mudar com o passar do tempo.
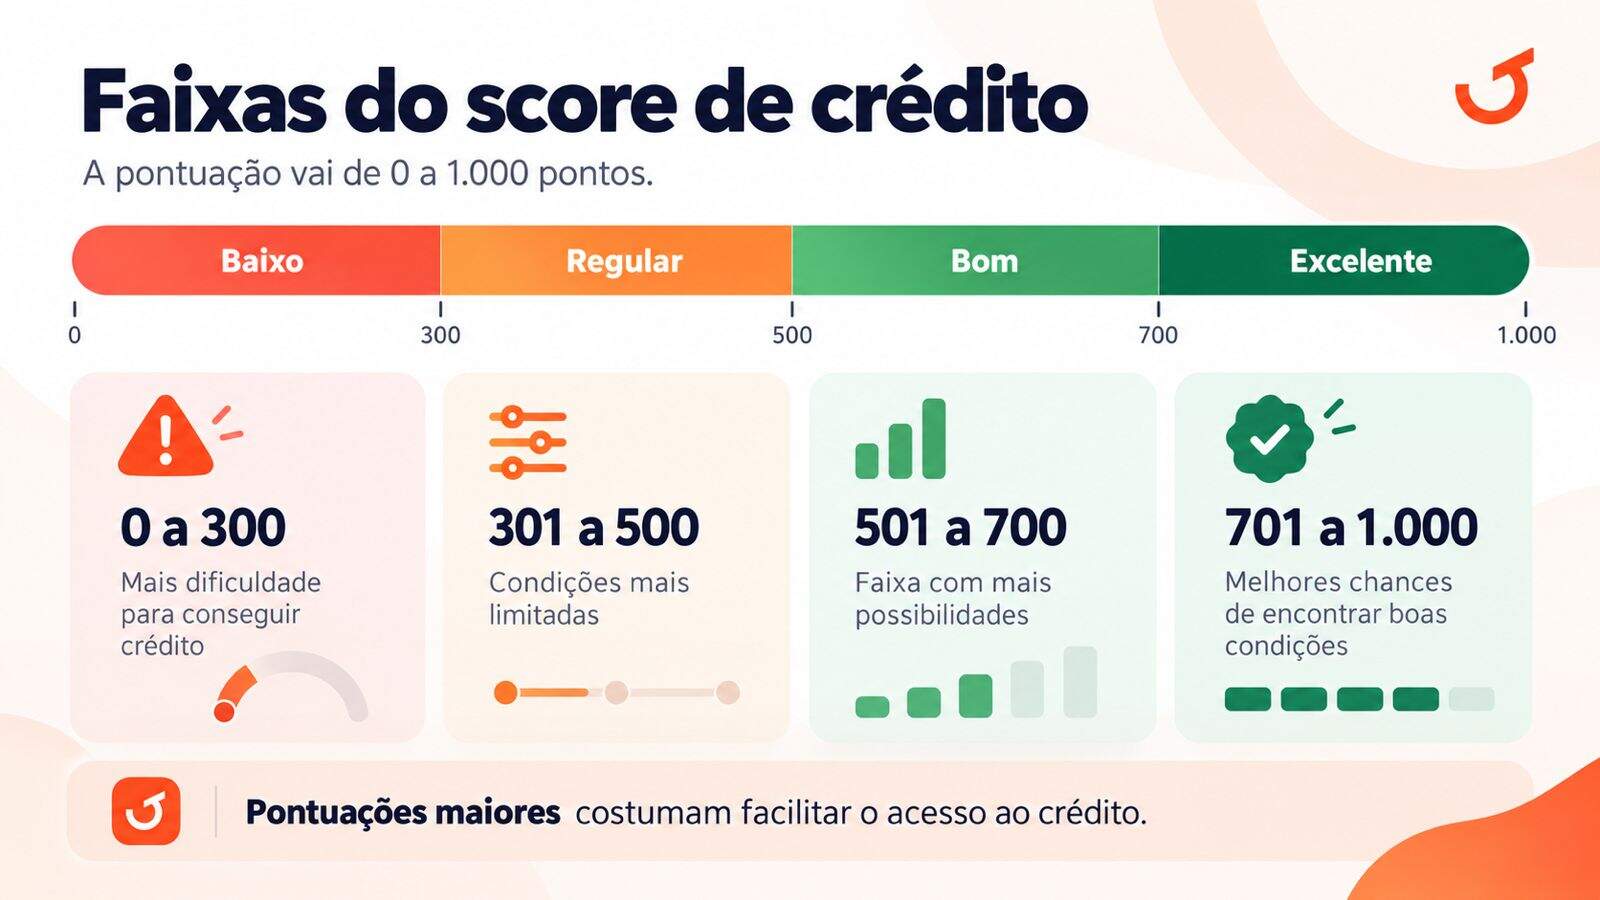
O que significa ter score baixo?
Ter um score baixo indica que, naquele momento, as informações usadas no cálculo apontam um risco maior de atraso nos pagamentos.
Isso não significa que você está impedido de conseguir crédito ou que essa pontuação será a mesma para sempre.
Aliás, o assunto está longe de afetar pouca gente.
O Mapa Score do Brasil, da Serasa, mostrou uma queda da pontuação média dos brasileiros, de 548 para 542 pontos. O dado ajuda a mostrar que muitas pessoas estão passando por dificuldades para manter a vida financeira em ordem.
Outro indicador ajuda a dimensionar esse contexto. Dados da CNDL e do SPC Brasil apontaram 75,08 milhões de consumidores inadimplentes, o equivalente a 44,75% da população adulta.
Ou seja, passar por uma fase de score mais baixo não é uma situação isolada.
Score baixo dificulta conseguir crédito?
Pode dificultar, mas não significa uma recusa automática.
Um score menor pode influenciar:
- a aprovação;
- o valor liberado;
- o número de parcelas;
- os juros;
- outras condições da proposta.
O ponto importante é que a pontuação é apenas uma parte da análise.
Quem busca um empréstimo para score baixo, por exemplo, pode encontrar soluções como o Jeitto, que avaliam outras informações além dessa nota.
Por isso, receber uma resposta negativa em um lugar não significa necessariamente que todas as outras empresas tomarão a mesma decisão.
Quais fatores podem deixar o score baixo?
O score pode cair por vários motivos ligados à vida financeira. Entre os mais comuns estão atrasar contas, manter dívidas em aberto e ter um histórico recente de pagamentos irregulares.
Pedir crédito muitas vezes em pouco tempo também pode influenciar. Quando a pessoa faz várias solicitações seguidas, isso pode indicar uma necessidade maior de dinheiro naquele momento.
E vale reforçar: ter score baixo não significa estar com o nome negativado. Mesmo quem está com as contas em dia pode ter uma pontuação menor, porque o cálculo leva em conta diferentes informações do histórico financeiro.
Como aumentar o score de crédito?
Não existe truque ou atalho garantido. A recuperação da pontuação tende a depender de um comportamento financeiro consistente, e não de uma fórmula para aumentar o score imediatamente.
Algumas atitudes podem ajudar nesse processo:
- manter contas e parcelas em dia;
- negociar dívidas que estejam pendentes;
- evitar assumir compromissos além do que cabe no orçamento;
- manter os dados cadastrais atualizados;
- evitar uma sequência de pedidos de crédito sem necessidade.
O mais importante é pensar no score como consequência da organização financeira, e não como um número que precisa ser aumentado a qualquer custo.
Quanto tempo leva para aumentar o score?
Não existe um prazo único.
O score pode mudar à medida que novas informações entram no histórico financeiro. Para algumas pessoas, essa evolução pode aparecer antes; para outras, pode levar mais tempo.
Pagar uma dívida hoje, por exemplo, não significa que a pontuação vai subir imediatamente amanhã. O histórico vai sendo atualizado e reavaliado.
Por isso, vale ter cuidado com anúncios que prometem aumento rápido ou garantido do score mediante pagamento.
O que fazer enquanto meu score não aumenta?
Enquanto o score não sobe, vale usar esse tempo para colocar a vida financeira em ordem. Você pode começar revendo as contas, entendendo quanto entra e sai por mês e evitando novas parcelas que apertem o orçamento.
Se precisar de crédito, compare as opções com calma. Olhe principalmente para o Custo Efetivo Total, que reúne juros e outros encargos, além do valor de cada parcela e do total que será pago.
Também é melhor evitar vários pedidos de crédito em pouco tempo. Mais importante do que conseguir uma aprovação rápida é escolher uma condição que caiba no bolso e possa ser mantida até o final.
É possível conseguir crédito com score baixo?
Sim. Ter um score mais baixo pode reduzir algumas opções, mas não significa que todas as empresas vão negar crédito. Cada instituição usa seus próprios critérios para avaliar quem faz uma solicitação.
No Jeitto, a análise vai além da pontuação. Usamos tecnologia e inteligência artificial para entender melhor a situação financeira de cada cliente e considerar diversas informações. Assim, conseguimos liberar empréstimos para quem está negativado.
Com esse modelo, conseguimos aprovar três vezes mais pessoas do que a média do mercado.
Mesmo assim, a aprovação não é garantida. Cada caso é avaliado de forma individual, e as condições podem mudar de uma pessoa para outra.
O histórico dentro da plataforma também conta. Quem começa com um limite menor pode usar o crédito e manter os pagamentos em dia. Com o tempo, isso ajuda a empresa a conhecer melhor esse comportamento e pode abrir espaço para novas condições.
Para clientes elegíveis, uma oferta de empréstimo pode aparecer diretamente no aplicativo.
Conclusão
Ter score baixo pode tornar o acesso ao crédito mais limitado, mas a pontuação não precisa ser vista como uma sentença definitiva.
Ela muda conforme o histórico financeiro evolui e também não é o único dado usado por todas as empresas. Enquanto isso, vale cuidar das contas, evitar compromissos difíceis de manter e comparar qualquer oferta antes de contratar.
No Jeitto, a análise considera mais do que o score tradicional. Para clientes elegíveis, isso pode abrir a possibilidade de acessar crédito de acordo com uma avaliação mais ampla do perfil e com condições definidas para cada pessoa.
Perguntas frequentes
Score baixo é a mesma coisa que nome negativado?
Não. Estar negativado significa ter uma dívida registrada em órgãos de proteção ao crédito. Já o score é uma pontuação calculada a partir de diferentes informações do histórico financeiro. Por isso, uma pessoa pode estar com o nome limpo e ainda ter score baixo.
Ter o nome limpo aumenta o score automaticamente?
Não necessariamente. Quitar ou negociar uma dívida pode contribuir para melhorar o histórico financeiro, mas o score considera outros fatores e não existe garantia de aumento imediato.
Consultar meu próprio score faz ele diminuir?
Consultar a própria pontuação não é o mesmo que fazer vários pedidos de crédito. Você pode acompanhar seu score para entender sua situação financeira sem precisar solicitar novos produtos.